

Wirtschaft im Euroraum
Aktuelles
Mission
Susanne Osadnik
Der seit mehr als sechs Monaten andauernde Iran-Krieg hat die Inflation massiv in die Höhe getrieben. Jetzt haben die US-Notenbank Federal Reserve und die Europäische Zentralbank (EZB) die Leitzinsen erhöht, um die Entwicklung zu unterbrechen. Im Zuge der Preisstabilität wird aber die schwächelnde Wirtschaft im Euroraum ausgebremst.
Donald Trump konnte ihn nicht leiden, weil er nicht so handelte, wie er es von ihm erwartete. Die ganze Welt konnte den Dauer-Clinch zwischen dem einstigen Vorstand der US-Notenbank Federal Reserve (Fed) Jerome Powell und dem US-Präsidenten manchmal sogar live mitverfolgen.
Lange wurde Gastronomie vor allem als ergänzendes Angebot betrachtet. Heute übernimmt sie eine deutlich strategischere Rolle. Sie schafft Besuchsanlässe, verlängert Aufenthaltszeiten, erhöht die Wiederkehrquote und steigert die Wahrscheinlichkeit zusätzlicher Käufe bei anderen Mietern. Gastronomie ist damit längst nicht mehr nur Mieter einer Fläche. Sie entwickelt sich zum Frequenzgenerator, Aufenthaltsmotor und Werttreiber ganzer Immobilien.
Mit dem neuen Fed-Chef sollte alles anders werden. Allein schon deshalb, weil der von Trump im Vorfeld die finanz-politische Absolution erhalten hatte: Dieser Mann würde jetzt endlich alles richtig machen. Das hat er auch – wenn auch nicht im Sinne von Donald Trump, der vehement für sinkende Zinsen plädiert. Aus persönlichem Interesse, wie zahlreiche seiner Kritiker mutmaßen. Denn niedrige Zinsen bedeuten auch billige Immobilienkredite.
Kevin Warsh, der Neue im Amt, hat sich von den Wünschen des Präsidenten nicht beeinflussen lassen und die Unabhängigkeit der Fed gewahrt, indem er am 16. September 2026, erstmals seit Juli 2023, den Leitzins wieder angehoben hat. Der Zinsschritt erfolgte um 0,25 Prozentpunkte auf eine neue Zielspanne von 3,75 bis 4,00 Prozent.
Trump in Schranken verwiesen
Eine Maßnahme, die auch hierzulande für Aufatmen sorgte, weil sie das Vertrauen an den globalen Finanzmärkten stärkt und signalisiert: Die US-Geldpolitik agiert rein datenbasiert und ist bereit, unpopuläre Entscheidungen zum Schutz der langfristigen Wirtschaftsstabilität zu treffen. Die Straffung der Geldpolitik sei ein Beweis dafür, „dass der Ausschuss seinen Worten Taten folgen lässt, um die Inflation wieder auf das Zielniveau zu bringen“, schrieb Jeff Schulze, Leiter der Anlagestrategie des Franklin Templeton Institute.
Der Krieg der USA gegen den Iran, den Trump vor gut sechs Monaten begonnen hat, ist dafür verantwortlich, dass die Energiepreise massiv anstiegen sind und damit auch die Inflation angeheizt haben, die laut Kevin Warsh „zu hoch (ist), und das schon seit zu langer Zeit“. Er signalisierte mit dieser Zinsentscheidung, dass der geldpolitische Straffungskurs noch nicht vorbei sein könnte, sondern bis Ende des Jahres ein weiterer Zinsschritt auf rund 4,1 Prozent folgen könnte.
Durch die jüngste Zinserhöhung der Fed dürften sich für bestimmte Gruppen in den USA die Rahmenbedingungen deutlich verbessern, zumal die US-Wirtschaft insgesamt sehr robust ist. Vor allem Sparer, der US-Dollar als Währung und die langfristige Preisstabilität gehören jetzt zu den Gewinnern.
Nach Jahren extrem niedriger Zinsen lohnt sich das Sparen wieder spürbar: Amerikaner könnten auf Online-Sparkonten (High-Yield Savings Accounts) und standardisierte Festgelder (CDs – Certificates of Deposit) wieder Renditen von vier bis fünf Prozent erhalten. Konservative Anleger und Pensionsfonds können ihr Geld wieder mit staatlich garantierten Renditen in kurz- und mittelfristige US-Anleihen stecken, was eine sichere Alternative zum schwankungsanfälligen Aktienmarkt bietet.
Zinsen rauf, Inflation runter
Sobald die Zinspolitik greift, bremst sie den rasanten Preisanstieg bei alltäglichen Gütern, Lebensmitteln und Dienstleistungen, wodurch die Kaufkraft der amerikanischen Haushalte langfristig stabilisiert wird.
Die Zinserhöhung macht auch den US-Dollar im weltweiten Vergleich attraktiver, was zu einer Aufwertung der US-Währung führt. Ein starker Dollar bedeutet, dass Waren, die aus Europa, Asien oder Südamerika in die USA importiert werden, für amerikanische Unternehmen und Verbraucher billiger werden. Das dämpft die Inflation zusätzlich.
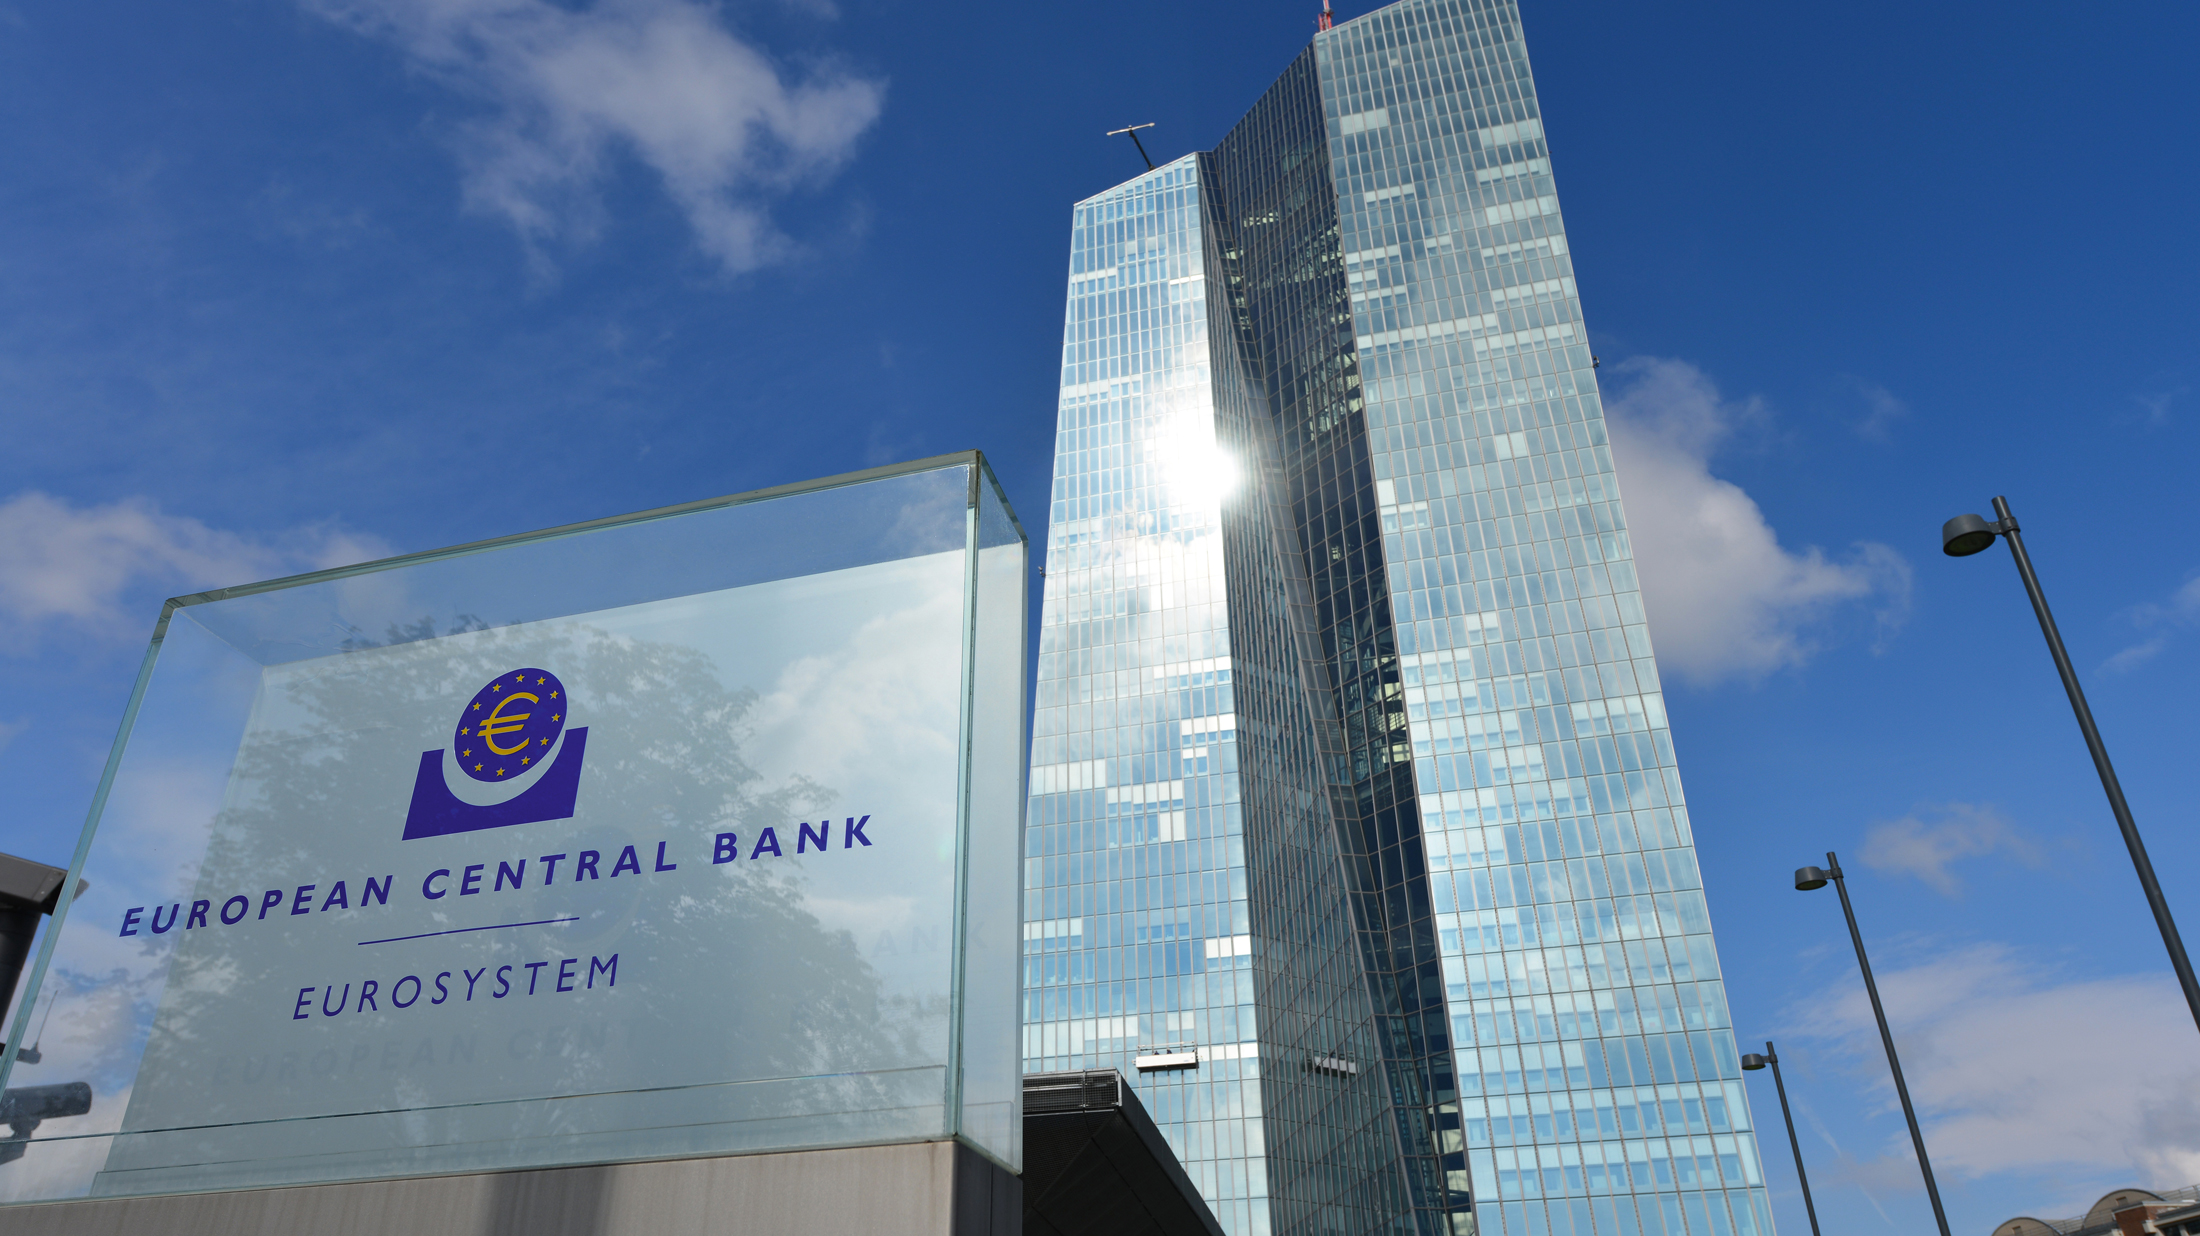
Auch in Europa ist man bemüht, die Inflation in den Griff zu bekommen. Daher hat die Europäische Zentralbank (EZB) im Vorfeld der Fed-Entscheidung ihren Leitzins schon eine Woche vorher erhöht – bereits zum zweiten Mal in diesem Jahr. Die Notenbank hob den für Banken und Sparer wichtigen Einlagenzins von 2,25 auf 2,5 Prozent an. „Der Konflikt im Nahen Osten erzeugt weiterhin Inflationsdruck, und die Inflation dürfte für einen längeren Zeitraum deutlich über unserem Zielwert bleiben. Der heutige Beschluss unterstreicht die Entschlossenheit des EZB-Rats, seine Geldpolitik so auszurichten, dass sich die Inflation auf mittlere Frist beim Zielwert von zwei Prozent stabilisiert“, so die EZB in ihrer Begründung.
Ein Schritt, der aus Sicht deutscher Ökonomen und Volkswirte zwar notwendig, aber dadurch nicht weniger schmerzhaft war. Für Ulrich Kater, Chefvolkswirt Dekabank, ist klar, dass die Energiepreise weiterhin hoch bleiben und die EZB nicht anders handeln konnte. Sie sei in „einer undankbaren Lage, denn höhere Zinsen belasten eine ohnehin nicht gerade kräftige Konjunktur. Die Abwehr von Inflationsgefahren wiegt jedoch stärker“.
Ulrike Kastens, Senior Economist DWS, hält es für absolut richtig, dass Christine Lagarde im „datengetriebenen Modus“ bleibt und sich für die kommenden Sitzungen alle Optionen offen lässt. Ein automatischer Zinsentscheid für Dezember sei das allerdings nicht.
Für Katharine Neiss, Chief European Economist bei PGIM Fixed Income, besteht das aktuelle Risiko vor allem darin, dass die Zinsen über 2,5 Prozent steigen könnten, da sich zunehmend Inflationsrisiken abzeichneten: „Diese Risiken ergeben sich aus der anhaltenden Krise an der Straße von Hormus sowie die Folgen der extremen Hitze in Europa, die zu einer Dürre geführt hat mit Auswirkungen auf Lebensmittelpreise, Energie und Lieferketten.“
Zwar erwartet Neiss keine Wiederholung der Entwicklung von 2022/23, ein kalter Winter könne jedoch zu einem weiteren Anstieg der Energiepreise führen. „Die Dürre in Europa stellt eine zusätzliche Gefahr für die Lebensmittelpreise dar und verringert gleichzeitig das ohnehin knappe Energieangebot, während die Energienachfrage erhöht ist. Schließlich hat die Dürre auch zu Belastungen der Lieferketten geführt, beispielsweise aufgrund des niedrigen Wasserstands des Rheins“, so Neiss in ihrem Kommentar für e-fundresearch.com.
Für die Konjunktur im Euroraum verheißt das alles nichts Gutes. Unternehmen dürften sich aktuell gut überlegen, ob sie Investitionen in neue Maschinen, KI oder die Dekarbonisierung über teurere Kredite finanzieren. Und die Verbraucher?
Verbraucher zurückhaltend
Auf Verbraucherseite hellten sich die Konjunkturerwartungen noch im August auf, wie Rolf Bürkl, Head of Consumer Climate beim Nürnberg Institut für Marktentscheidungen (NIM), erörterte: „Zwar liegen die Konjunkturaussichten im Spätsommer noch mehr als sechs Zähler unter dem entsprechenden Vorjahresniveau, dennoch zeigt sich mit dem vierten Anstieg in Folge ein leichter Aufwärtstrend“, so Bürkl. „So sind auch die Signale aus der Wirtschaft tendenziell positiv. Das Bruttoinlandsprodukt (BIP) hat sich im zweiten Quartal dieses Jahres mit +0,3 Prozent besser entwickelt als erwartet. Die Stimmung in der Wirtschaft ist ebenfalls leicht verbessert: Der Ifo-Index stieg zwischen Mai und Juli dreimal in Folge, und auch der Einkaufsmanagerindex signalisiert momentan eine leichte Expansion.“
Aber die aktuelle Zinsanpassung nach oben dürfte die positive Stimmung eintrüben und die wirtschaftliche Dynamik abkühlen. Marcel Fratzscher, Präsident des Deutschen Instituts für Wirtschaftsforschung, sieht darin ein Signal an alle wirtschaftlichen Akteure, dass die EZB „ihr Ziel der Preisstabilität ernst nimmt und dafür auch gewillt ist, die Wirtschaft im Euroraum zu bremsen“.
Wenn sich Geschäftsbanken zu schlechteren Konditionen Geld bei der EZB leihen müssen, geben sie diese Kosten direkt an Endkunden weiter. Neu- und Anschlussfinanzierungen, Konsumkredite und Dispozinsen werden spürbar anziehen. Höhere Leitzinsen belasten auch indirekt den Bausektor: Weil die Renditen von Staatsanleihen steigen, verteuern Banken die Konditionen für Baufinanzierungen. Bauen und Kaufen wird kostspieliger, was die Nachfrage nach Immobilien dämpft. Nur die Sparer profitieren aktuell, wenn die Zinsen für Tagesgeld und Festgeld steigen und Banken die Zinsanhebung im Wettbewerb um Kundeneinlagen nutzen, sodass Sparer wieder deutliche Renditen erzielen können.
Eigentlich hätten Verbraucher damit auch wieder mehr Geld in der Tasche. Aber ausgeben werden sie es wohl nicht, sondern sich dafür entscheiden, frei verfügbares Einkommen lieber zinsbringend anzulegen, anstatt es für Konsumgüter, Elektronik oder Kleidung auszugeben, so das Melbourne Institute of Applied Economic and Social Research. Die Verbraucher spürten, dass die EZB und die Fed mit den Zinserhöhungen die wirtschaftliche Aktivität künstlich abkühlen wollen. Das dämpfe den Optimismus, da gleichzeitig die Sorge vor mittelfristigen Arbeitsplatzverlusten oder einer anhaltenden Konjunkturflaute mitschwinge.
Damit dürfte der Zinsanstieg auch die Lust auf teure Güter regelrecht einfrieren: Da Ratenkredite und Autofinanzierungen drastisch teurer geworden sind, werden größere Investitionen vermutlich aufgeschoben. Und der Weg zu den eigenen vier Wänden dürfte auch schwieriger werden, weil die Bauzinsen auf den höchsten Stand seit 15 Jahren geklettert sind. Wer kein Haus baut, kauft auch keine neue Einbauküche, keine Möbel und engagiert keine Handwerker – ein Dominoeffekt auf die Verbraucherstimmung.
Experten wie die Researcher des Nürnberg Institut für Marktentscheidungen (NIM) kommen zu dem Schluss, dass die Verbraucherstimmung „auf tönernen Füßen“ steht. Der eigentliche Treiber der Inflation – der anhaltende Iran-Krieg und die damit verbundenen Energiepreisschocks – sorgt aus ihrer Sicht weiterhin für eine Grundnervosität bei den Verbrauchern. Die Sorge vor neuen Preisschüben an den Tankstellen und bei den Heizkosten hat sich bereits als realistisch erwiesen.
Susanne Osadnik,
freie Journalistin